
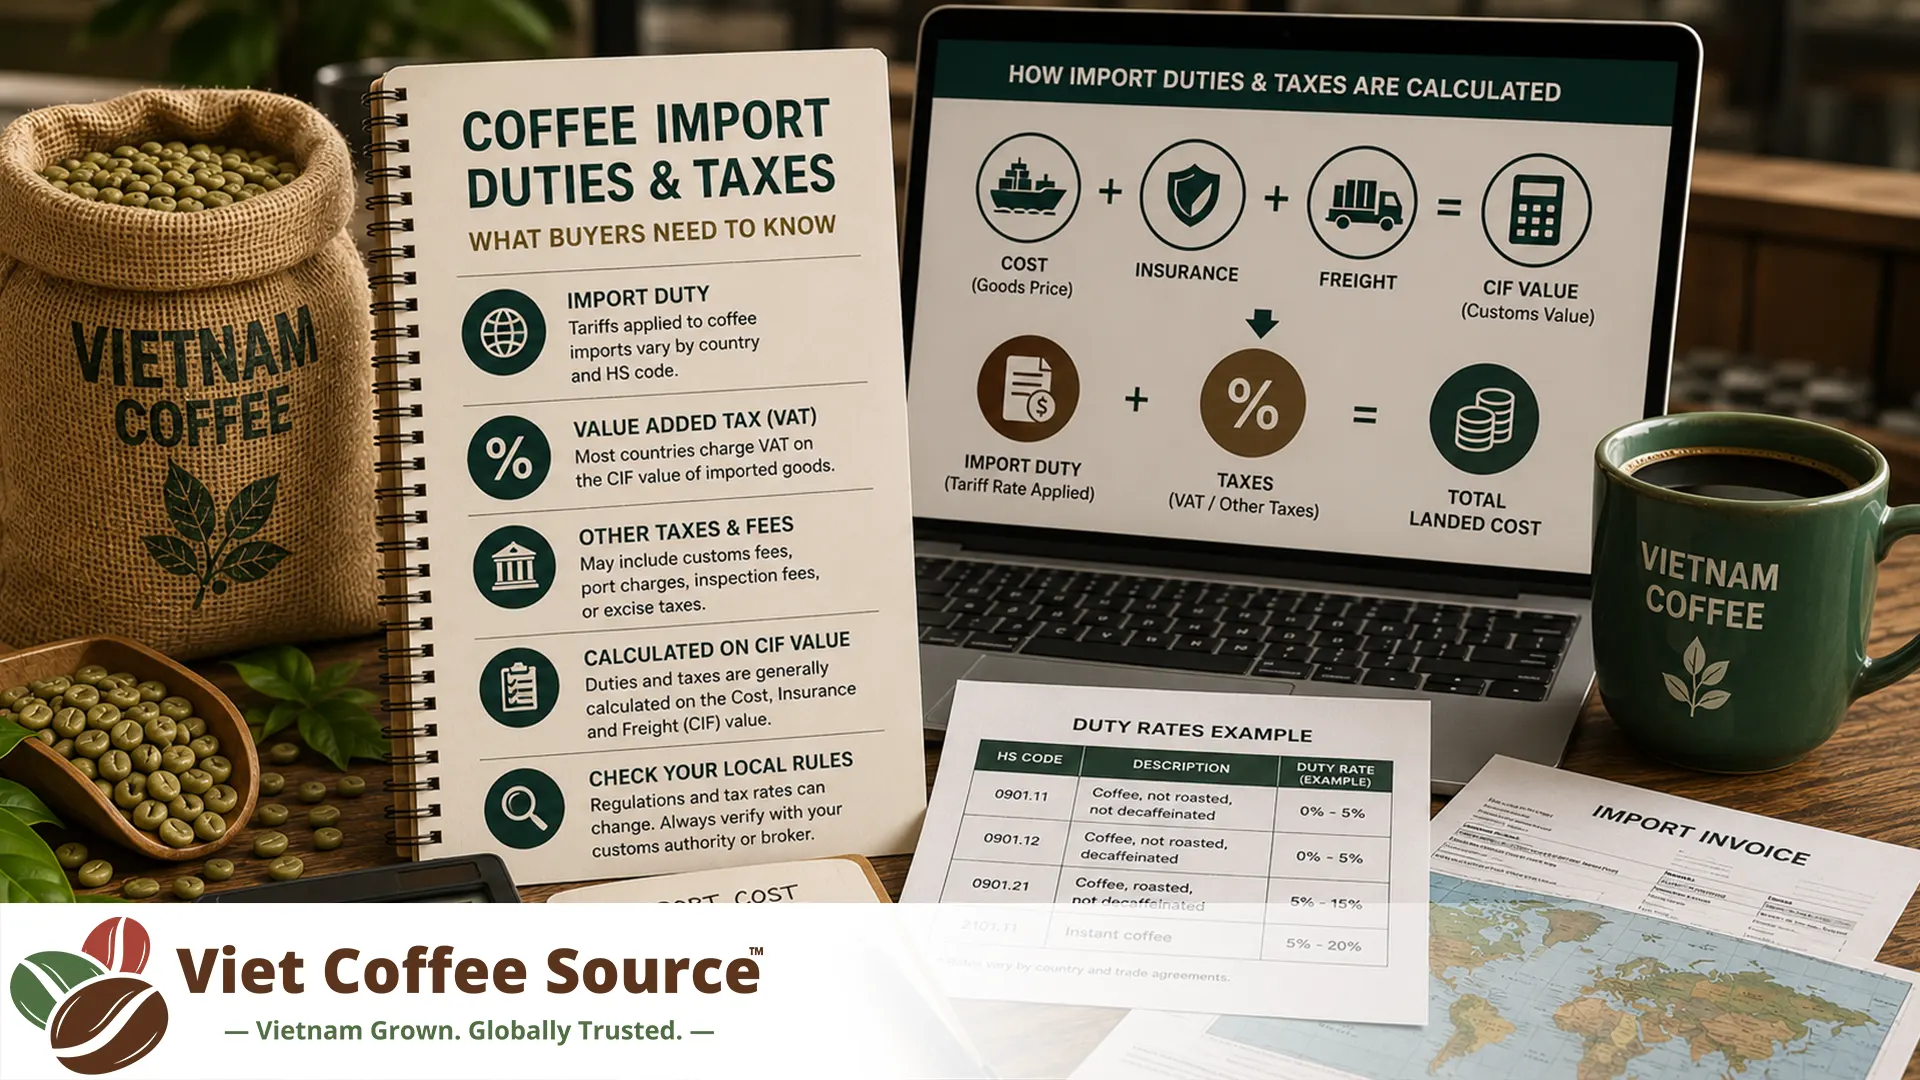
Thuế và phí nhập khẩu cà phê: Những điều người mua cần biết
Thuế và phí nhập khẩu cà phê quyết định số tiền người mua phải thanh toán khi cà phê nhân xanh, cà phê rang, cà phê hòa tan hoặc chế phẩm cà phê được đưa vào thị trường đích. Tổng số tiền cuối cùng phụ thuộc vào mã phân loại hải quan, quốc gia xuất xứ, trị giá hải quan, hiệp định thương mại, ngày nhập khẩu và quy định thuế tại địa phương. Người mua chỉ tính giá của nhà cung cấp và cước vận chuyển quốc tế có thể đánh giá thấp landed cost thực tế, đặc biệt khi nhập khẩu cà phê rang, cà phê hòa tan, sản phẩm đóng gói bán lẻ hoặc chế phẩm cà phê có công thức phối trộn.
Cà phê nhân xanh có thể được hưởng mức thuế hải quan thấp hoặc bằng không tại một số thị trường, trong khi cà phê rang, cà phê hòa tan và sản phẩm ba trong một có thể chịu mức thuế khác. VAT nhập khẩu, GST, thuế bán hàng, thuế tiêu thụ đặc biệt, phí xử lý hải quan và các khoản phí quản lý cũng có thể được áp dụng ngay cả khi thuế hải quan cơ bản bằng không.
Thuế nhập khẩu cà phê là gì?
Thuế nhập khẩu là khoản thu hải quan được áp dụng khi cà phê đi vào một quốc gia hoặc lãnh thổ hải quan. Thuế thường được tính theo tỷ lệ phần trăm của trị giá hải quan, mặc dù một số biểu thuế có thể áp dụng mức thuế cụ thể dựa trên trọng lượng, số lượng hoặc đơn vị khác.
Số thuế phải nộp có thể phụ thuộc vào:
- Mã HS hoặc mã hàng hóa quốc gia đầy đủ
- Dạng cà phê nhân xanh, rang, đã khử caffeine, hòa tan hoặc chế phẩm
- Quốc gia xuất xứ
- Quốc gia xuất khẩu
- Thị trường điểm đến
- Hiệp định thương mại ưu đãi
- Trị giá hải quan
- Hạn ngạch thuế quan
- Biện pháp tạm đình chỉ hoặc tự vệ
- Ngày nhập khẩu
Không nên giả định một lô cà phê sẽ chịu cùng mức thuế tại mọi quốc gia. Cùng một sản phẩm có thể được miễn thuế tại một thị trường nhưng chịu thuế dương tại thị trường khác.
Những loại thuế và phí nào có thể áp dụng cho cà phê nhập khẩu?
Thuế hải quan chỉ là một phần trong các khoản phải nộp cho cơ quan nhà nước khi nhập khẩu. Tùy điểm đến, người mua có thể phải thanh toán:
- VAT nhập khẩu
- Thuế hàng hóa và dịch vụ GST
- Thuế bán hàng
- Thuế tiêu thụ đặc biệt
- Phí xử lý hải quan
- Thuế thống kê
- Phí cảng hoặc cơ sở hạ tầng
- Phí kiểm soát nông nghiệp hoặc thực phẩm
- Phí môi trường liên quan đến bao bì
- Thuế tạm nộp hoặc cơ chế khấu trừ
Một số khoản thuế có thể được doanh nghiệp đã đăng ký khấu trừ hoặc hoàn lại, trong khi các khoản khác trở thành chi phí vĩnh viễn. VAT nhập khẩu vẫn có thể tạo ra nhu cầu dòng tiền đáng kể dù sau đó được hoàn lại.
Các mã phân loại hải quan chính của cà phê
| Nhóm sản phẩm | Mã HS quốc tế điển hình | Mô tả chung |
|---|---|---|
| Cà phê nhân xanh chưa khử caffeine | 0901.11 | Cà phê chưa rang và chưa khử caffeine |
| Cà phê nhân xanh đã khử caffeine | 0901.12 | Cà phê chưa rang nhưng đã khử caffeine |
| Cà phê rang chưa khử caffeine | 0901.21 | Cà phê rang nguyên hạt hoặc xay |
| Cà phê rang đã khử caffeine | 0901.22 | Cà phê rang nguyên hạt hoặc xay đã khử caffeine |
| Vỏ, vỏ lụa và một số sản phẩm thay thế | 0901.90 | Phụ phẩm cà phê và sản phẩm thay thế có chứa cà phê |
| Chiết xuất cà phê và cà phê hòa tan nguyên chất | 2101.11 | Chiết xuất, tinh chất và chất cô đặc từ cà phê |
| Chế phẩm cà phê | 2101.12 | Chế phẩm dựa trên cà phê hoặc chiết xuất cà phê |
Mã HS sáu chữ số là nền tảng quốc tế. Tờ khai nhập khẩu thường yêu cầu mã quốc gia dài tám, mười hoặc nhiều chữ số hơn. Nhà nhập khẩu phải xác nhận mã đầy đủ được cơ quan hải quan tại điểm đến sử dụng.
Vì sao mã phân loại thuế quan quan trọng?
Mã phân loại không chỉ quyết định thuế suất hải quan. Nó còn có thể ảnh hưởng đến:
- Chế độ VAT nhập khẩu
- Điều kiện hưởng thuế suất ưu đãi
- Quy trình kiểm soát thực phẩm
- Yêu cầu giấy phép nhập khẩu
- Khả năng sử dụng hạn ngạch
- Báo cáo thống kê
- Quy tắc xuất xứ
- Chứng nhận bắt buộc
- Phạm vi áp dụng của các quy định khác
Cà phê hòa tan nguyên chất và sản phẩm ba trong một có thể trông tương tự đối với người mua nhưng thuộc mã khác nhau vì sản phẩm thứ hai chứa đường, creamer hoặc thành phần bổ sung.
Thuế nhập khẩu cà phê nhân xanh
Cà phê nhân xanh thường được đối xử thuận lợi hơn cà phê đã chế biến vì đây là nguyên liệu nông nghiệp được các nhà rang xay trong nước sử dụng. Tuy nhiên, chế độ thuế khác nhau theo từng thị trường và phải được kiểm tra trước khi mua.
Thuế đối với cà phê nhân có thể bị ảnh hưởng bởi:
- Hạt có được khử caffeine hay không
- Quốc gia xuất xứ
- Hiệp định thương mại ưu đãi
- Hạn ngạch thuế quan
- Biện pháp nông nghiệp tạm thời
- Mã thuế quan quốc gia đầy đủ
Arabica và Robusta thường dùng cùng mã HS sáu chữ số nếu có cùng tình trạng rang và khử caffeine. Loài, grade, screen và phương pháp chế biến vẫn là các thông số thương mại quan trọng nhưng thường không tạo ra mã HS quốc tế riêng.
Người mua đánh giá cà phê nhân Việt Nam có thể tham khảo các vùng trồng và xuất xứ cà phê chính của Việt Nam khi chuẩn bị hồ sơ mua hàng và chứng từ xuất xứ.
Thuế nhập khẩu cà phê rang
Cà phê rang có thể chịu mức thuế khác cà phê nhân vì đã trải qua quá trình chế biến bổ sung. Cà phê rang nguyên hạt và cà phê rang xay thường dùng cùng phân nhóm quốc tế nếu có cùng tình trạng khử caffeine, nhưng biểu thuế quốc gia có thể tạo thêm các phân nhóm chi tiết.
Người mua nên xác nhận mã quốc gia có phân biệt:
- Cà phê nguyên hạt và cà phê xay
- Bao bì bán lẻ và bao bì số lượng lớn
- Sản phẩm có hương vị và không hương vị
- Cà phê đã khử caffeine và cà phê thông thường
- Kích thước bao bì cụ thể
Một quốc gia có thể khuyến khích hoạt động rang xay trong nước bằng cách áp dụng thuế thấp hơn cho cà phê nhân và thuế cao hơn cho cà phê rang nhập khẩu. Điều này có thể ảnh hưởng đáng kể đến quyết định nhập cà phê nhân để rang trong nước hay mua sản phẩm bán lẻ hoàn thiện.
Thuế nhập khẩu cà phê hòa tan
Cà phê hòa tan nguyên chất thường được phân loại theo HS 2101.11, nhưng mã thuế quan quốc gia đầy đủ có thể phụ thuộc vào dạng sản phẩm, bao bì, hương liệu và tình trạng khử caffeine.
Các sản phẩm thường được xem xét trong nhóm này gồm:
- Cà phê hòa tan sấy phun
- Cà phê hòa tan sấy đông khô
- Cà phê hòa tan tạo hạt
- Cà phê hòa tan số lượng lớn
- Cà phê hòa tan bán lẻ
- Chiết xuất cà phê dạng lỏng
- Cà phê cô đặc
Cà phê hòa tan có thể chịu thuế cao hơn cà phê nhân vì đây là sản phẩm đã chế biến. Bao bì bán lẻ cũng có thể tạo thêm phân nhóm quốc gia hoặc chi phí quản lý.
Cà phê ba trong một và các chế phẩm cà phê
Cà phê ba trong một thường chứa cà phê hòa tan, đường và creamer. Sản phẩm không nên tự động được phân loại như cà phê hòa tan nguyên chất. Tùy công thức và biểu thuế điểm đến, sản phẩm có thể thuộc HS 2101.12 hoặc mã quốc gia khác dành cho chế phẩm thực phẩm.
Cơ quan hải quan có thể kiểm tra:
- Tỷ lệ cà phê hòa tan
- Tỷ lệ đường
- Loại và tỷ lệ creamer
- Hàm lượng chất béo và protein sữa
- Hàm lượng cacao
- Hương liệu
- Hình thức bán lẻ
- Đặc tính cơ bản của hỗn hợp
Công thức thành phần đầy đủ phải được cung cấp cho nhà nhập khẩu hoặc đại lý hải quan trước khi xác nhận mã và thuế suất.
Trị giá hải quan của cà phê nhập khẩu
Thuế hải quan thường được tính từ trị giá hải quan chứ không chỉ từ số tiền được ghi là giá cà phê. Trị giá giao dịch thường là điểm khởi đầu, sau đó được điều chỉnh theo quy tắc xác định trị giá tại điểm đến.
Trị giá hải quan có thể bao gồm:
- Giá đã trả hoặc phải trả
- Cước vận chuyển đến biên giới nhập khẩu
- Bảo hiểm hàng hóa
- Chi phí bao bì
- Hàng hóa hoặc dịch vụ hỗ trợ do người mua cung cấp
- Tiền bản quyền hoặc phí giấy phép phải cộng theo quy định
- Hoa hồng bán hàng khi áp dụng
Vận chuyển nội địa sau nhập khẩu đôi khi có thể được loại trừ nếu được thể hiện riêng và quy định địa phương cho phép.
Công thức tính thuế hải quan cơ bản
Khi thuế được tính theo tỷ lệ phần trăm của trị giá hải quan, công thức cơ bản là:
Thuế hải quan = trị giá hải quan × thuế suất áp dụng.
Nếu trị giá hải quan là 100.000 USD và thuế suất là 5%, số thuế hải quan là 5.000 USD. Phép tính thực tế vẫn phụ thuộc vào quy tắc xác định trị giá, tỷ giá hải quan, mã thuế quan và chế độ ưu đãi tại thị trường đích.
Cách tính VAT nhập khẩu
VAT nhập khẩu thường được tính trên cơ sở rộng hơn trị giá dùng để tính thuế hải quan. Cơ sở tính thuế có thể bao gồm:
- Trị giá hải quan
- Thuế hải quan
- Thuế tiêu thụ đặc biệt nếu áp dụng
- Cước vận chuyển đến điểm nội địa đầu tiên
- Bảo hiểm
- Các khoản phí nhập khẩu khác phải cộng theo luật
Công thức đơn giản có thể là:
VAT nhập khẩu = cơ sở tính VAT × thuế suất VAT.
Nếu cơ sở tính thuế là 110.000 USD và thuế suất VAT là 20%, VAT nhập khẩu sẽ là 22.000 USD. Đây chỉ là ví dụ minh họa vì mỗi khu vực pháp lý có quy tắc xác định cơ sở tính thuế riêng.
Thuế được hoàn lại và thuế không được hoàn lại
Doanh nghiệp đã đăng ký có thể được khấu trừ VAT hoặc GST nhập khẩu trong tờ khai thuế nếu người nhập khẩu đứng tên, chứng từ hải quan và đăng ký thuế đều chính xác. Khả năng hoàn thuế không có nghĩa khoản thuế này có thể bị bỏ qua khỏi ngân sách nhập khẩu.
Người mua nên phân biệt:
- Chi phí vĩnh viễn: Thuế hải quan, phí không hoàn lại và các loại thuế không được khấu trừ
- Chi phí dòng tiền: VAT hoặc GST nhập khẩu được hoàn lại nhưng phải thanh toán trước
- Chi phí tiềm ẩn: Thuế hoặc tiền phạt có thể phát sinh nếu mã phân loại hoặc xuất xứ bị cơ quan hải quan bác bỏ
Quốc gia xuất xứ và quốc gia xuất khẩu
Quốc gia nơi cà phê được gửi đi không phải lúc nào cũng là quốc gia xuất xứ. Cà phê được trồng tại Việt Nam nhưng lưu kho và tái xuất qua quốc gia khác vẫn có thể mang xuất xứ không ưu đãi Việt Nam, tùy quy tắc áp dụng.
Cơ quan hải quan có thể yêu cầu các bằng chứng như:
- Certificate of Origin
- Tuyên bố của nhà sản xuất
- Hồ sơ chế biến
- Tờ khai xuất khẩu
- Hồ sơ mua hàng
- Chứng từ truy xuất nguồn gốc
- Tuyên bố xuất xứ ưu đãi
Khai sai xuất xứ có thể dẫn đến truy thu thuế, từ chối ưu đãi và xử phạt.
Thuế nhập khẩu ưu đãi
Hiệp định thương mại tự do có thể giảm hoặc loại bỏ thuế hải quan nếu cà phê đáp ứng quy tắc xuất xứ liên quan và có chứng từ chứng minh hợp lệ.
Nhà nhập khẩu cần xác minh:
- Thị trường điểm đến có hiệp định với quốc gia xuất xứ hay không
- Sản phẩm cà phê có nằm trong phạm vi hiệp định hay không
- Quy tắc xuất xứ áp dụng
- Chứng nhận hoặc tuyên bố xuất xứ bắt buộc
- Yêu cầu ủy quyền nhà xuất khẩu
- Thời hạn hiệu lực của chứng từ xuất xứ
- Điều kiện vận chuyển trực tiếp hoặc không thay đổi hàng hóa
Không nên yêu cầu ưu đãi chỉ vì hóa đơn ghi tên một quốc gia đủ điều kiện. Sản phẩm và toàn bộ chứng từ hỗ trợ phải đáp ứng yêu cầu pháp lý.
Quy tắc xuất xứ đối với cà phê đã chế biến
Quy tắc xuất xứ có thể phức tạp hơn đối với cà phê rang, cà phê hòa tan và chế phẩm làm từ nguyên liệu nhập khẩu. Một sản phẩm được sản xuất tại một quốc gia không tự động có xuất xứ ưu đãi của quốc gia đó.
Quy tắc có thể yêu cầu:
- Thay đổi nhóm thuế quan
- Thay đổi phân nhóm thuế quan
- Giới hạn tối đa đối với nguyên liệu không có xuất xứ
- Tỷ lệ giá trị khu vực tối thiểu
- Công đoạn sản xuất cụ thể
Ví dụ, việc rang cà phê nhân nhập khẩu có thể được xử lý khác với việc sản xuất premix từ cà phê hòa tan, đường và creamer nhập khẩu.
Chứng từ chứng minh xuất xứ
Tùy hiệp định thương mại, chứng từ xuất xứ có thể là:
- Certificate of Origin do cơ quan có thẩm quyền cấp
- Tuyên bố xuất xứ tự chứng nhận
- Tuyên bố trên hóa đơn
- Tuyên bố của nhà xuất khẩu đã đăng ký
- Hồ sơ xuất xứ điện tử
Chứng từ phải khớp với nhà xuất khẩu, mô tả sản phẩm, số lượng, hóa đơn và thông tin lô hàng. Sai sót có thể làm chậm thông quan hoặc khiến yêu cầu hưởng ưu đãi bị từ chối.
Thuế suất tối huệ quốc
Khi không có thuế suất ưu đãi hoặc thiếu chứng từ xuất xứ bắt buộc, nhà nhập khẩu có thể phải áp dụng thuế suất tối huệ quốc hoặc thuế suất chung khác theo pháp luật địa phương.
Thuế suất thông thường nên được đưa vào phép tính dự phòng bất cứ khi nào điều kiện hưởng ưu đãi chưa được xác nhận đầy đủ trước khi giao hàng.
Hạn ngạch thuế quan
Hạn ngạch thuế quan có thể cho phép một lượng hàng hóa nhất định được nhập khẩu với mức thuế thấp hơn. Khi hạn ngạch đã hết, mức thuế cao hơn có thể được áp dụng.
Người mua dựa vào hạn ngạch phải xác nhận:
- Thời kỳ hạn ngạch
- Số dư hạn ngạch còn lại
- Phương pháp phân bổ
- Yêu cầu giấy phép
- Xuất xứ đủ điều kiện
- Chứng từ bắt buộc
- Thuế suất ngoài hạn ngạch
Hợp đồng mua hàng không nên mặc nhiên giả định có quyền sử dụng hạn ngạch nếu nhà nhập khẩu chưa xác nhận đủ điều kiện và số lượng còn lại.
Thuế chống bán phá giá, tự vệ và thuế bổ sung
Một số sản phẩm có thể chịu các loại thuế phòng vệ thương mại bổ sung. Những biện pháp này áp dụng theo sản phẩm, xuất xứ và thời kỳ cụ thể, đồng thời có thể được cộng thêm vào thuế hải quan thông thường.
Người mua nên kiểm tra thị trường đích có áp dụng:
- Thuế chống bán phá giá
- Thuế chống trợ cấp
- Thuế tự vệ
- Thuế trả đũa
- Phụ thu khẩn cấp
Các biện pháp này có thể ít phổ biến hơn đối với một số nhóm cà phê so với hàng công nghiệp, nhưng vẫn phải được kiểm tra trong biểu thuế hiện hành.
VAT nhập khẩu và tư cách người nhập khẩu đứng tên
Bên được ghi nhận là importer of record thường chịu trách nhiệm về tờ khai hải quan, thuế hải quan và thuế nhập khẩu. Người mua thương mại, nhà phân phối, đại diện hải quan hoặc người bán có thể đảm nhận vai trò này tùy giao dịch và pháp luật địa phương.
Nhà nhập khẩu nên có:
- Đăng ký hải quan bắt buộc
- Đăng ký thuế
- Giấy phép nhập khẩu nếu áp dụng
- Quyền bổ nhiệm đại lý hải quan
- Hồ sơ hỗ trợ mã phân loại và xuất xứ
Báo giá DDP không tự động có nghĩa nhà cung cấp nước ngoài có thể hợp pháp đứng tên nhà nhập khẩu tại mọi quốc gia.
Incoterms không quyết định thuế suất
Incoterms phân bổ trách nhiệm về chi phí và rủi ro nhưng không xác định thuế suất hải quan. EXW, FOB, CIF, DAP và DDP mô tả nghĩa vụ giao hàng, không phải mã phân loại thuế quan.
Tuy nhiên, Incoterms ảnh hưởng đến bên ban đầu thanh toán:
- Phí xuất khẩu
- Cước vận chuyển quốc tế
- Bảo hiểm
- Thông quan nhập khẩu
- Thuế hải quan
- VAT nhập khẩu
- Giao hàng cuối cùng
Hợp đồng mua bán phải nêu rõ thuế đã được bao gồm trong giá hay chưa và bên nào chịu trách nhiệm nếu cơ quan hải quan truy thu sau thông quan.
Thuế theo điều kiện EXW và FOB
Trong giao dịch EXW và FOB, người mua thường kiểm soát thông quan nhập khẩu và thanh toán thuế trực tiếp hoặc thông qua đại lý hải quan. Vì vậy, người mua nên nhận mã thuế quan và chứng từ xuất xứ trước khi hàng rời cảng.
Giá FOB hấp dẫn vẫn có thể dẫn đến landed cost cao nếu sản phẩm chịu thuế đáng kể, VAT nhập khẩu cao hoặc chi phí kiểm soát thực phẩm bổ sung.
Thuế theo điều kiện CIF
CIF bao gồm cước vận chuyển và bảo hiểm quy định đến cảng đích được chỉ định, nhưng thường không bao gồm thuế hải quan, VAT nhập khẩu, phí đại lý hải quan hoặc giao hàng cuối cùng.
Người mua không nên hiểu giá CIF là giá đã bao gồm thuế. Phí tại điểm đến và các khoản thu của chính phủ có thể hoàn toàn nằm ngoài báo giá của nhà cung cấp.
Thuế theo điều kiện DAP và DDP
Theo DAP, người bán thường vận chuyển hàng đến địa điểm được chỉ định, trong khi người mua xử lý thông quan nhập khẩu, thuế hải quan và thuế nhập khẩu. Theo DDP, người bán thường nhận trách nhiệm nhập khẩu rộng hơn, nhưng phương án này phải hợp pháp và khả thi tại thị trường đích.
Trước khi chấp nhận DDP, người mua nên xác nhận:
- Bên nào là importer of record
- Đăng ký thuế của bên nào được sử dụng
- VAT nhập khẩu có được khấu trừ hay không
- Trị giá hải quan do người bán khai báo có phù hợp hay không
- Những khoản phí nào bị loại trừ
- Bên nào chịu rủi ro truy thu sau thông quan
Tỷ giá hải quan
Khi hóa đơn được phát hành bằng ngoại tệ, cơ quan hải quan chuyển đổi giá trị bằng tỷ giá chính thức. Tỷ giá hải quan có thể khác tỷ giá ngân hàng thương mại được sử dụng để thanh toán.
Sự khác biệt này có thể làm thay đổi:
- Trị giá hải quan
- Thuế hải quan phải nộp
- VAT nhập khẩu
- Landed cost
Nhà nhập khẩu nên sử dụng tỷ giá của cơ quan hải quan áp dụng cho ngày đăng ký tờ khai khi dự báo số thuế cuối cùng.
Phí xử lý hải quan và phí tờ khai
Một số khu vực pháp lý thu phí xử lý hải quan ngoài thuế nhập khẩu. Phí có thể được tính dưới dạng:
- Số tiền cố định cho mỗi tờ khai
- Tỷ lệ phần trăm của trị giá hải quan
- Mức phí tối thiểu và tối đa
- Phí trên mỗi dòng mã thuế quan
- Phí trên mỗi chứng từ
Do đó, sản phẩm được miễn thuế hải quan vẫn có thể phát sinh chi phí hải quan và hành chính đáng kể.
Phí kiểm soát thực phẩm và nông nghiệp
Cà phê nhập khẩu có thể chịu kiểm soát thực phẩm, kiểm dịch thực vật hoặc kiểm tra nông nghiệp. Các khoản phí tiềm năng gồm:
- Rà soát hồ sơ
- Kiểm dịch thực vật
- Kiểm tra an toàn thực phẩm
- Lấy mẫu
- Phân tích phòng thí nghiệm
- Kiểm nghiệm dư lượng thuốc bảo vệ thực vật
- Kiểm nghiệm độc tố nấm mốc
- Rà soát nhãn
- Di chuyển container để kiểm tra
Hồ sơ chất lượng và tuân thủ cà phê đáng tin cậy có thể giảm các trì hoãn có thể phòng tránh, mặc dù không phải lúc nào cũng tránh được kiểm tra và phí chính thức.
Thuế môi trường và phí bao bì
Sản phẩm cà phê bán lẻ có thể tạo ra nghĩa vụ bao bì tại quốc gia điểm đến. Nhà nhập khẩu có thể phải đăng ký, báo cáo, đóng góp tái chế hoặc thanh toán phí trách nhiệm mở rộng của nhà sản xuất.
Nghĩa vụ bao bì có thể áp dụng đối với:
- Túi nhựa
- Màng ghép nhôm
- Hũ thủy tinh
- Hộp kim loại
- Carton giấy
- Pallet gỗ
Các khoản phí này có thể không xuất hiện trên tờ khai hải quan nhưng vẫn phải được đưa vào mô hình landed cost thương mại.
Thuế tiêu thụ đặc biệt đối với cà phê
Một số quốc gia hoặc khu vực địa phương có thể áp dụng thuế tiêu thụ đặc biệt đối với cà phê hoặc sản phẩm cà phê. Thuế có thể phụ thuộc vào loại sản phẩm, trọng lượng, hàm lượng caffeine, hình thức bán lẻ hoặc quy định trong nước.
Người mua nên kiểm tra thuế tiêu thụ đặc biệt có áp dụng cho:
- Cà phê rang
- Cà phê hòa tan
- Chiết xuất cà phê
- Chế phẩm cà phê có đường
- Đồ uống cà phê pha sẵn
Đồ uống cà phê pha sẵn
Đồ uống cà phê đóng chai hoặc lon thường không được phân loại giống cà phê nhân, cà phê rang hoặc cà phê hòa tan nguyên chất. Chế độ thuế có thể phụ thuộc vào nước, sữa, đường, chiết xuất cà phê và các thành phần khác.
Các khoản thuế bổ sung như thuế đường, phí đồ uống, chương trình đặt cọc bao bì hoặc phí liên quan đến sản phẩm sữa có thể được áp dụng tùy điểm đến.
Thuế nhập khẩu đối với mẫu cà phê
Mẫu thương mại vẫn có thể phải khai báo hải quan, nộp thuế, VAT và phí xử lý của đơn vị chuyển phát. Giá trị khai báo thấp không tự động tạo ra chế độ miễn thuế.
Cơ quan chức năng có thể yêu cầu:
- Trị giá hải quan hợp lý
- Mô tả sản phẩm
- Mã HS
- Mục đích nhập khẩu
- Bằng chứng hàng hóa là mẫu
Phí đại lý và tạm ứng thuế của công ty chuyển phát có thể cao so với giá trị của mẫu cà phê nhỏ.
Hoàn thuế và chế độ gia công để tái xuất
Một số khu vực pháp lý cho phép giảm hoặc hoàn thuế khi cà phê nhập khẩu được chế biến rồi tái xuất. Các chương trình có thể gồm:
- Hoàn thuế nhập khẩu
- Gia công nội địa để tái xuất
- Kho ngoại quan
- Thủ tục khu phi thuế quan
- Tạm nhập
Các chương trình này thường yêu cầu phê duyệt trước, kiểm soát tồn kho, hồ sơ sản xuất và bằng chứng tái xuất. Không nên mặc nhiên giả định chúng được áp dụng tự động.
Kho ngoại quan
Kho ngoại quan có thể cho phép tạm hoãn thuế hải quan và thuế nhập khẩu cho đến khi cà phê được đưa vào tiêu thụ nội địa. Nếu hàng được tái xuất, một số khoản thuế có thể không bao giờ phát sinh.
Lợi ích tiềm năng gồm:
- Trì hoãn thanh toán thuế
- Cải thiện dòng tiền
- Phân phối khu vực
- Tái xuất mà không nhập khẩu chính thức vào thị trường nội địa
- Linh hoạt trong quản lý tồn kho
Phí kho, bảo lãnh, giám sát hải quan và chi phí lưu giữ hồ sơ cũng phải được tính đến.
Các sai lầm phổ biến làm tăng thuế và phí
- Sử dụng sai mã HS: Cà phê nhân, rang và hòa tan có thể có thuế suất khác nhau.
- Bỏ qua tình trạng khử caffeine: Cà phê đã khử caffeine có phân nhóm quốc tế riêng.
- Xem cà phê ba trong một như cà phê hòa tan nguyên chất: Phải phân loại toàn bộ công thức.
- Dùng quốc gia xuất khẩu làm quốc gia xuất xứ: Tuyến vận chuyển không tự động xác định xuất xứ.
- Yêu cầu ưu đãi mà không có chứng từ hợp lệ: Hải quan có thể áp dụng lại mức thuế thông thường.
- Chỉ tính thuế từ giá sản phẩm: Cước, bảo hiểm hoặc khoản bổ sung khác có thể thuộc trị giá hải quan.
- Bỏ qua VAT nhập khẩu: Thuế được hoàn lại vẫn tạo áp lực dòng tiền.
- Giả định CIF đã bao gồm thuế: CIF thường kết thúc tại cảng đích trước các khoản phí nhập khẩu.
- Sử dụng thuế suất cũ: Biểu thuế và biện pháp thương mại có thể thay đổi.
- Không tính phí bao bì: Sản phẩm bán lẻ có thể tạo nghĩa vụ môi trường.
Chứng từ cần thiết để hỗ trợ việc tính thuế
- Hóa đơn thương mại
- Packing list
- Hợp đồng mua bán
- Bill of Lading hoặc Air Waybill
- Certificate of Origin
- Tuyên bố xuất xứ ưu đãi
- Thông số sản phẩm
- Khai báo thành phần
- Giấy chứng nhận bảo hiểm
- Hóa đơn vận chuyển
- Hồ sơ xác định trị giá hải quan
- Quyết định phân loại ràng buộc nếu có
Mô tả, số lượng, giá trị, mã và thông tin xuất xứ phải nhất quán trong toàn bộ bộ hồ sơ lô hàng.
Cách người mua xác minh thuế suất
- Xác định chính xác sản phẩm và công thức.
- Xác nhận sản phẩm là cà phê nhân, rang, hòa tan hay chế phẩm.
- Xác nhận tình trạng khử caffeine.
- Xác định mã HS sáu chữ số.
- Xác định mã thuế quan quốc gia đầy đủ.
- Xác nhận quốc gia xuất xứ.
- Kiểm tra thuế suất thông thường hiện hành.
- Kiểm tra các hiệp định thương mại có thể áp dụng.
- Xác minh quy tắc xuất xứ liên quan.
- Xác nhận chứng từ xuất xứ bắt buộc.
- Tính trị giá hải quan.
- Tính thuế hải quan và thuế nhập khẩu.
- Cộng phí hải quan, kiểm tra và quản lý.
Khi nào nên yêu cầu quyết định phân loại ràng buộc?
Quyết định phân loại ràng buộc có thể phù hợp khi:
- Sản phẩm chứa nhiều thành phần
- Không rõ sản phẩm là chiết xuất nguyên chất hay chế phẩm
- Chênh lệch thuế suất giữa các mã là đáng kể
- Sản phẩm có hương vị hoặc được bổ sung thành phần
- Các quyết định hải quan trước đây không nhất quán
- Người mua dự kiến nhập khẩu thường xuyên
Hồ sơ yêu cầu quyết định có thể cần mẫu sản phẩm, tỷ lệ thành phần, quy trình sản xuất, bao bì và thông số kỹ thuật.
Ví dụ lập ngân sách thuế nhập khẩu
| Khoản chi phí | Số tiền minh họa |
|---|---|
| Giá trị hóa đơn | 80.000 USD |
| Cước và bảo hiểm được cộng vào trị giá hải quan | 5.000 USD |
| Trị giá hải quan | 85.000 USD |
| Thuế hải quan 5% | 4.250 USD |
| Cơ sở tính VAT | 89.250 USD |
| VAT nhập khẩu 20% | 17.850 USD |
| Tổng thuế hải quan và VAT phải nộp khi nhập khẩu | 22.100 USD |
Ví dụ này chỉ nhằm minh họa. Trị giá hải quan, thuế suất và cơ sở tính thuế thực tế phải được xác định theo quy định của quốc gia điểm đến.
Ảnh hưởng của thuế nhập khẩu đến dòng tiền
Ngay cả khi VAT nhập khẩu được khấu trừ, người mua vẫn có thể phải tài trợ khoản này từ lúc thông quan đến khi được hoàn hoặc bù trừ thuế. Khoảng thời gian có thể từ vài ngày đến nhiều tháng tùy hệ thống địa phương.
Nhà nhập khẩu có thể nghiên cứu:
- Cơ chế kê khai VAT nhập khẩu hoãn lại
- Postponed accounting
- Tài khoản hoãn nộp thuế hải quan
- Kho ngoại quan
- Hạn mức bảo lãnh
- Tài khoản thanh toán thuế
Khả năng sử dụng và điều kiện áp dụng khác nhau theo từng khu vực pháp lý.
Điều khoản hợp đồng về thuế và phí
Hợp đồng mua bán cà phê nên xác định:
- Incoterm và địa điểm được chỉ định
- Bên chịu trách nhiệm xác định mã phân loại
- Bên chịu trách nhiệm cung cấp chứng từ xuất xứ
- Bên thanh toán thuế hải quan và thuế nhập khẩu
- Cách xử lý việc truy thu hải quan
- Trách nhiệm đối với tiền phạt do thông tin sai từ nhà cung cấp
- Trách nhiệm khi yêu cầu ưu đãi xuất xứ bị từ chối
- Thời hạn chỉnh sửa chứng từ
- Chế độ thuế đối với mẫu và hàng thay thế
Nhà nhập khẩu có thể tích hợp các yêu cầu này vào quy trình xuất khẩu, logistics và chứng từ cà phê rộng hơn.
Các câu hỏi cần đặt cho nhà cung cấp
- Mã HS đề xuất là gì?
- Cà phê ở dạng nhân xanh, rang, hòa tan hay chế phẩm?
- Sản phẩm có được khử caffeine không?
- Công thức thành phần đầy đủ là gì?
- Quốc gia xuất xứ là quốc gia nào?
- Có thể cung cấp chứng từ xuất xứ ưu đãi không?
- Những chứng từ xuất khẩu nào được bao gồm?
- Hóa đơn có tách riêng cước và bảo hiểm không?
- Incoterm và địa điểm được chỉ định nào được áp dụng?
- Sản phẩm đã từng được nhập khẩu vào thị trường này chưa?
Các câu hỏi cần đặt cho đại lý hải quan
- Mã thuế quan quốc gia đầy đủ là gì?
- Thuế suất thông thường nào được áp dụng?
- Có thuế suất ưu đãi không?
- Cần loại chứng từ xuất xứ nào?
- Trị giá hải quan được tính như thế nào?
- Thuế suất VAT hoặc GST nhập khẩu là bao nhiêu?
- Có phí xử lý hải quan không?
- Khả năng phát sinh phí kiểm soát thực phẩm hoặc phòng thí nghiệm có cao không?
- VAT nhập khẩu có thể được hoãn hoặc khấu trừ không?
- Có nên yêu cầu quyết định phân loại ràng buộc không?
Checklist thuế và phí nhập khẩu cà phê
- Đã xác định chính xác sản phẩm
- Đã rà soát công thức thành phần
- Đã xác nhận tình trạng khử caffeine
- Đã xác nhận mã HS sáu chữ số
- Đã xác nhận mã quốc gia đầy đủ
- Đã xác minh quốc gia xuất xứ
- Đã kiểm tra thuế suất thông thường
- Đã kiểm tra thuế suất ưu đãi
- Đã xác minh chứng từ xuất xứ
- Đã tính trị giá hải quan
- Đã tính VAT hoặc GST nhập khẩu
- Đã cộng các khoản phí bổ sung
- Đã đánh giá ảnh hưởng đến dòng tiền
- Đã hoàn tất rà soát với đại lý hải quan
- Đã xác nhận trách nhiệm trong hợp đồng
Đánh giá cuối cùng
Thuế và phí nhập khẩu cà phê phụ thuộc vào sản phẩm cụ thể, mã phân loại hải quan, xuất xứ, trị giá hải quan và quy định của thị trường điểm đến. Cà phê nhân, cà phê rang, cà phê hòa tan và chế phẩm cà phê có thể chịu các chế độ thuế khác nhau. Thuế hải quan bằng không không có nghĩa lô hàng không phát sinh các khoản phải nộp, vì VAT, GST, phí xử lý, kiểm tra và nghĩa vụ bao bì vẫn có thể áp dụng.
Người mua nên xác nhận mã thuế quan quốc gia đầy đủ, thuế suất thông thường, điều kiện hưởng ưu đãi, chứng từ xuất xứ, trị giá hải quan và cơ sở tính thuế nhập khẩu trước khi cà phê được giao. Thuế được hoàn lại nên được tách khỏi chi phí vĩnh viễn nhưng vẫn phải được đưa vào kế hoạch dòng tiền.
Phép tính thuế và phí đáng tin cậy giúp bảo vệ biên lợi nhuận, tránh bất ngờ tại hải quan và cho phép so sánh chính xác giữa các nhà cung cấp cùng định dạng sản phẩm. Người mua cần cà phê Việt Nam với thông số rõ ràng, hỗ trợ xuất xứ và chứng từ xuất khẩu có thể gửi yêu cầu cà phê bán buôn tùy chỉnh, nêu rõ sản phẩm, số lượng, điểm đến và Incoterm mong muốn.